2026-11-12
ARCHIVE
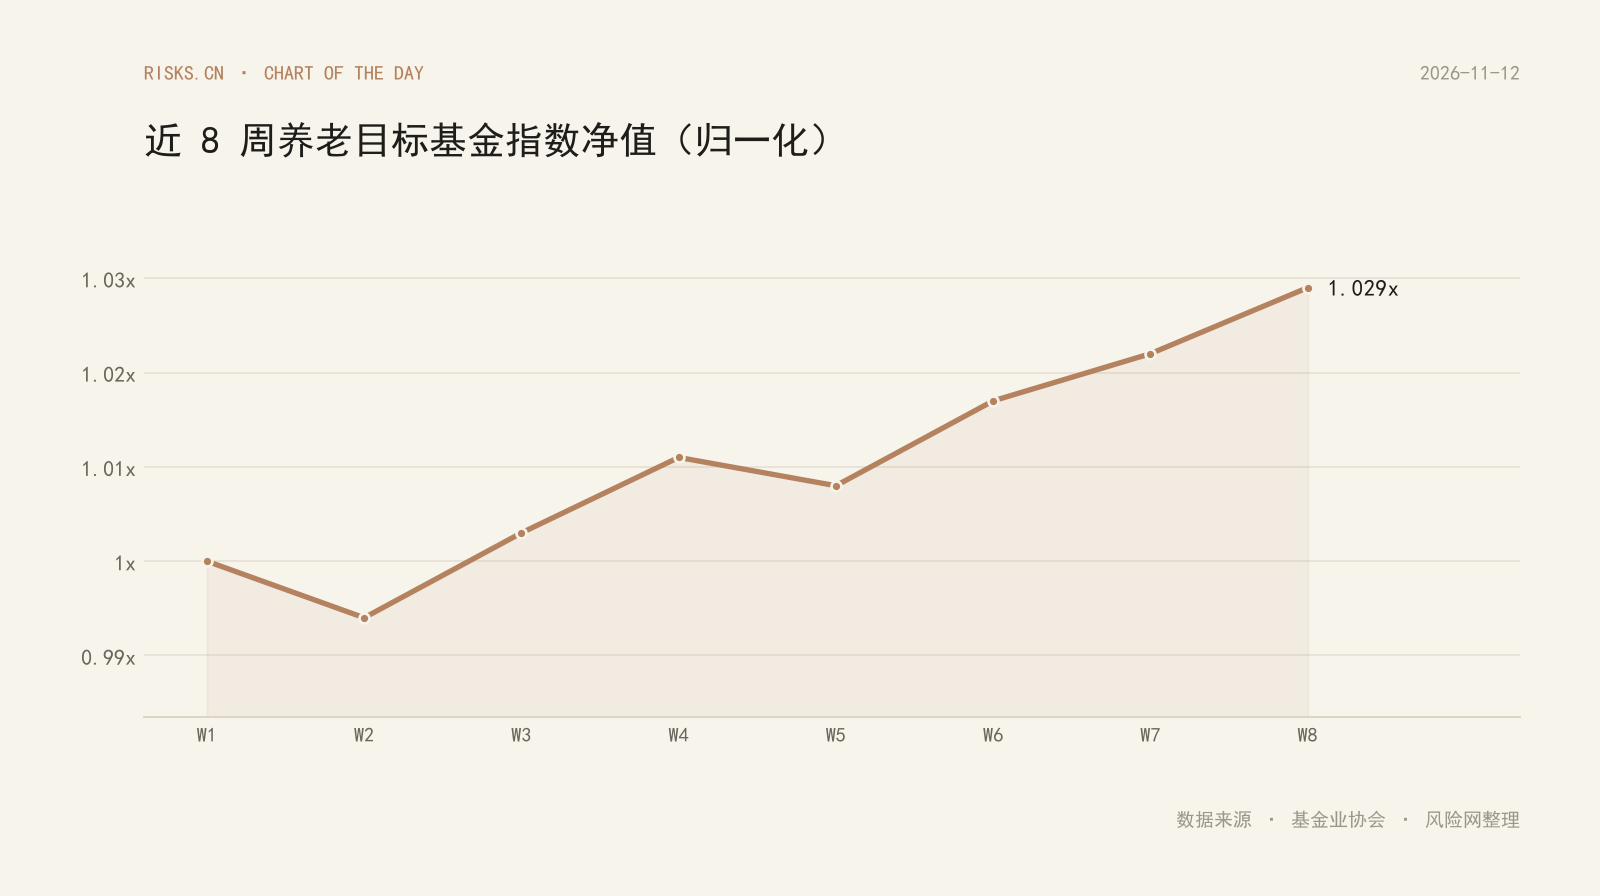
个人养老金要扩围,账户里的钱怎么配
第三支柱养老金的税优与产品池继续扩容,但「开户」和「赚到」之间还隔着一层配置纪律。
先算自己的边际税率,再决定开不开户;账户里的钱按风险等级匹配,别只看「养老」二字就闭眼买。
DAILY BRIEFS · 每日简报
四段话,说清一件事
DAILY BRIEFS
已发布的简报按日期倒序归档:先给钩子,再补事实,最后落到「所以呢」。每期保留当期的数据图表,便于回看一条判断是怎么被数据支撑的。
已归档 6 期,其中 6 期附每日一图。
2026-11-13
SMART BREVITY · 每日简报
长期保单一签几十年,公司能不能兑现,比一款产品的演示利益更关键。偿付能力充足率是入场券,不是全部答案。
买年金、增额寿这类长期保单,真正要评估的是保险公司的长期稳健度:偿付能力充足率的趋势、综合投资收益率、以及产品本身的确定性(预定利率对应的保底、现金价值曲线)。极端情况下保险保障基金按规则承接合法保单,但它是最后安全网,不应成为忽视公司质量的理由。行业近期有险企评级下调、保障基金注资等事件,更凸显「先看公司、再看产品」的顺序。
THE BOTTOM LINE
挑保险先确认公司稳,再看产品合不合适,最后才比演示利益。好公司自己就能兑现,不需要动用保障基金。
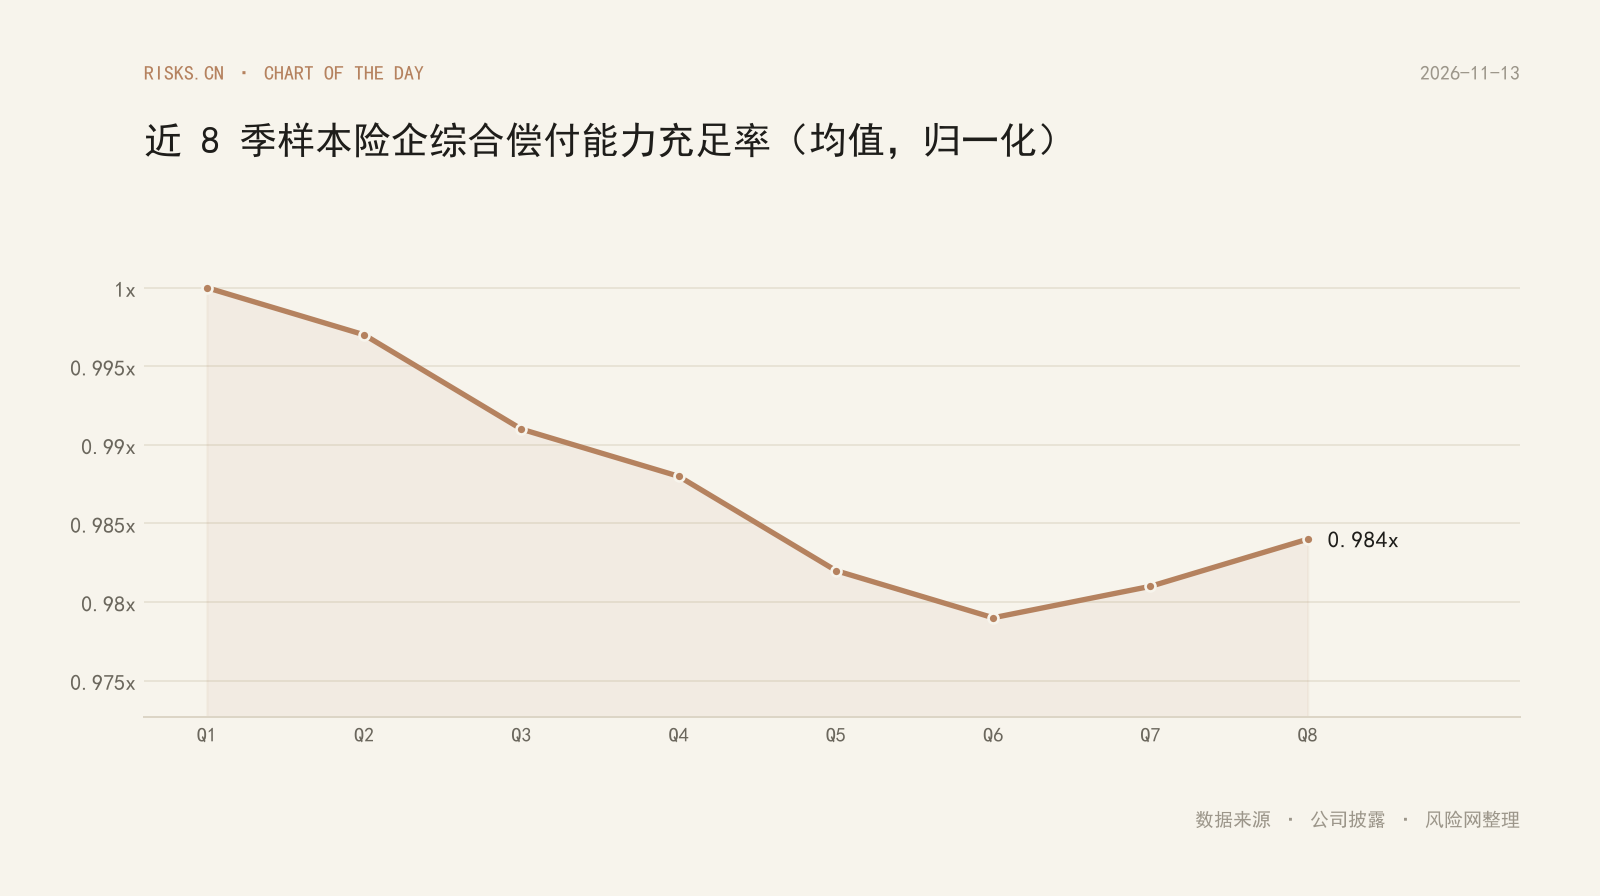
近 8 季样本险企综合偿付能力充足率(均值,归一化)
数据来源 · 公司披露 · 风险网整理
2026-11-12
ARCHIVE
第三支柱养老金的税优与产品池继续扩容,但「开户」和「赚到」之间还隔着一层配置纪律。
先算自己的边际税率,再决定开不开户;账户里的钱按风险等级匹配,别只看「养老」二字就闭眼买。
2026-11-11
ARCHIVE
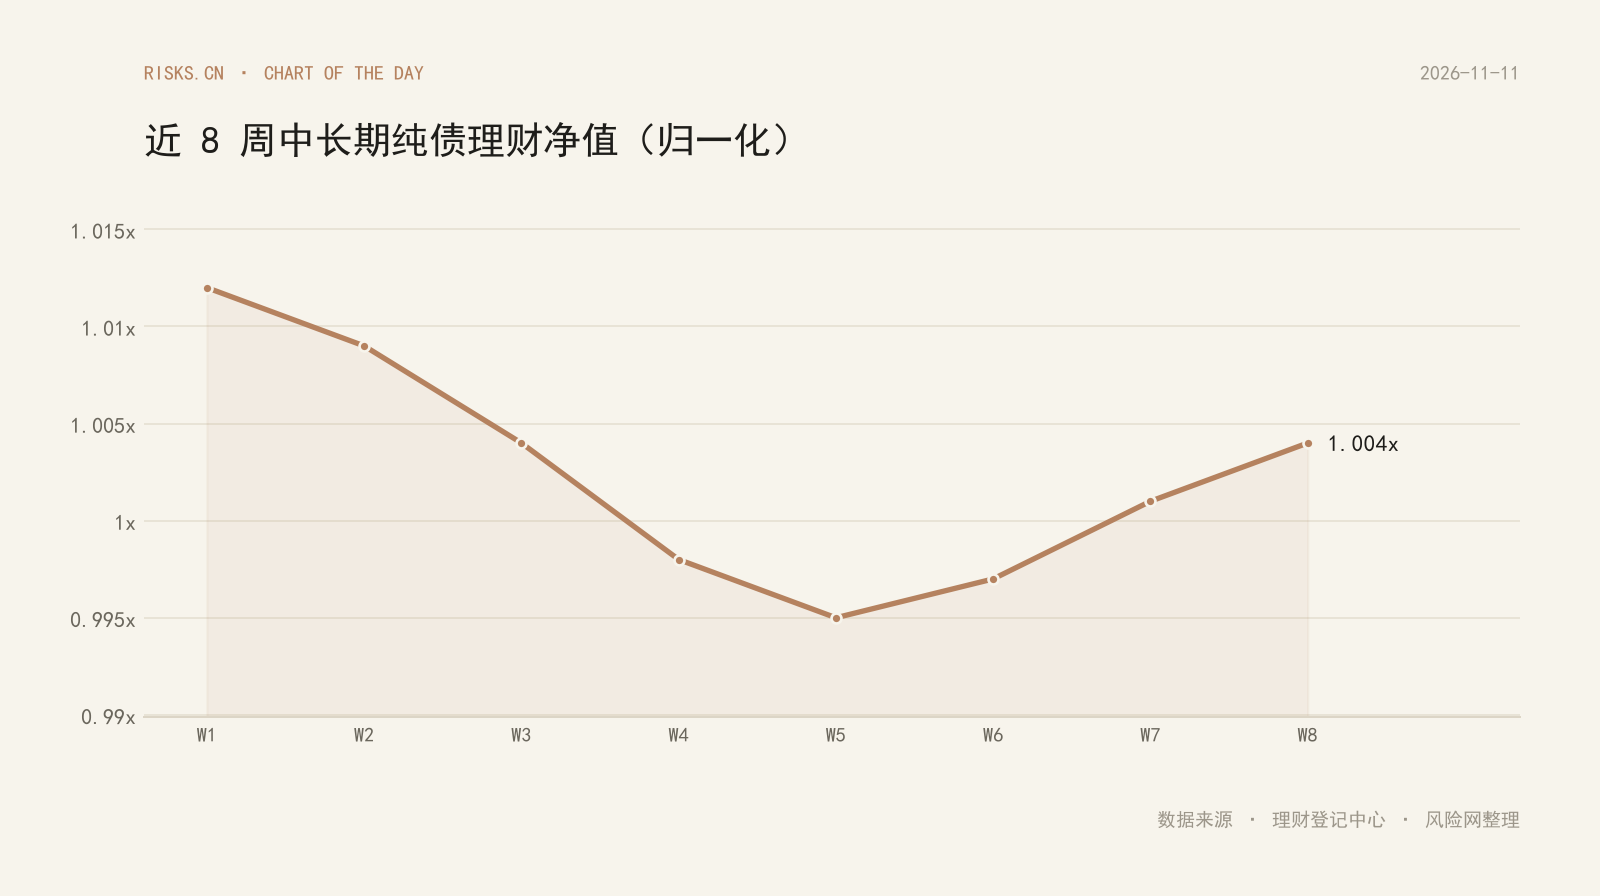
银行理财全面净值化后,阶段性「破净」(净值跌破 1)成为常态,慌着赎回往往把浮亏变成实亏。
破净不等于爆雷。先想清楚这笔钱的风险等级与期限,再决定持有还是赎回,别在低点把浮亏锁成实亏。
2026-11-10
ARCHIVE
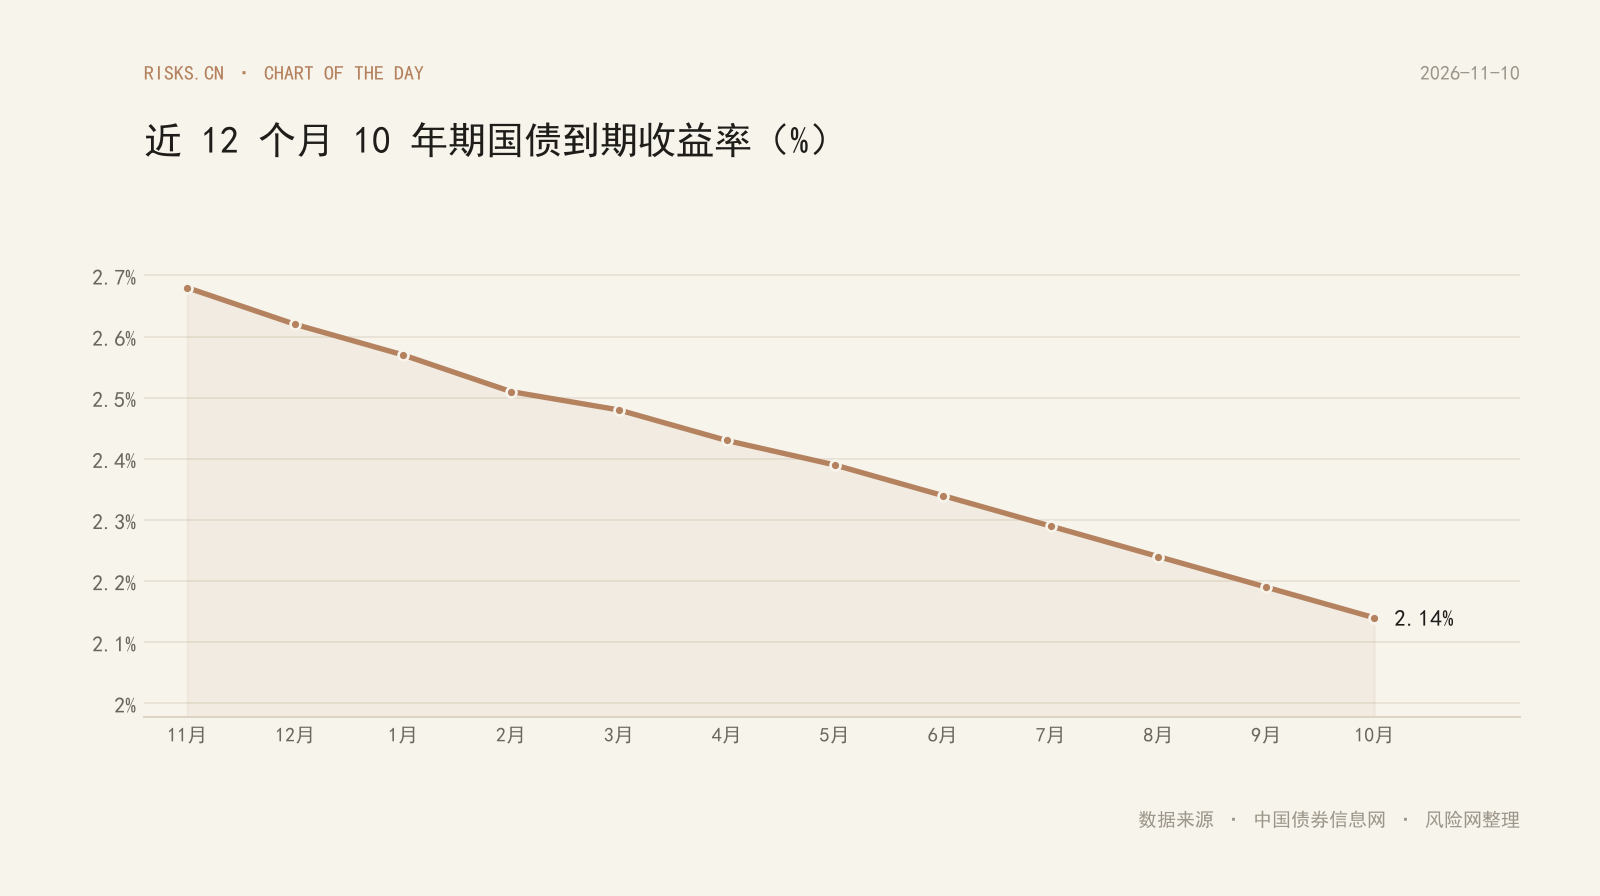
10 年期国债收益率滑到 2.14%,这是本周最该关心、却最容易被忽略的一个数字。
别急着追高收益产品。先确认三件事:应急金是否留足、保障缺口是否补上、能否接受本金波动。利率越低,为「确定性」付费就越贵。
2026-11-09
ARCHIVE
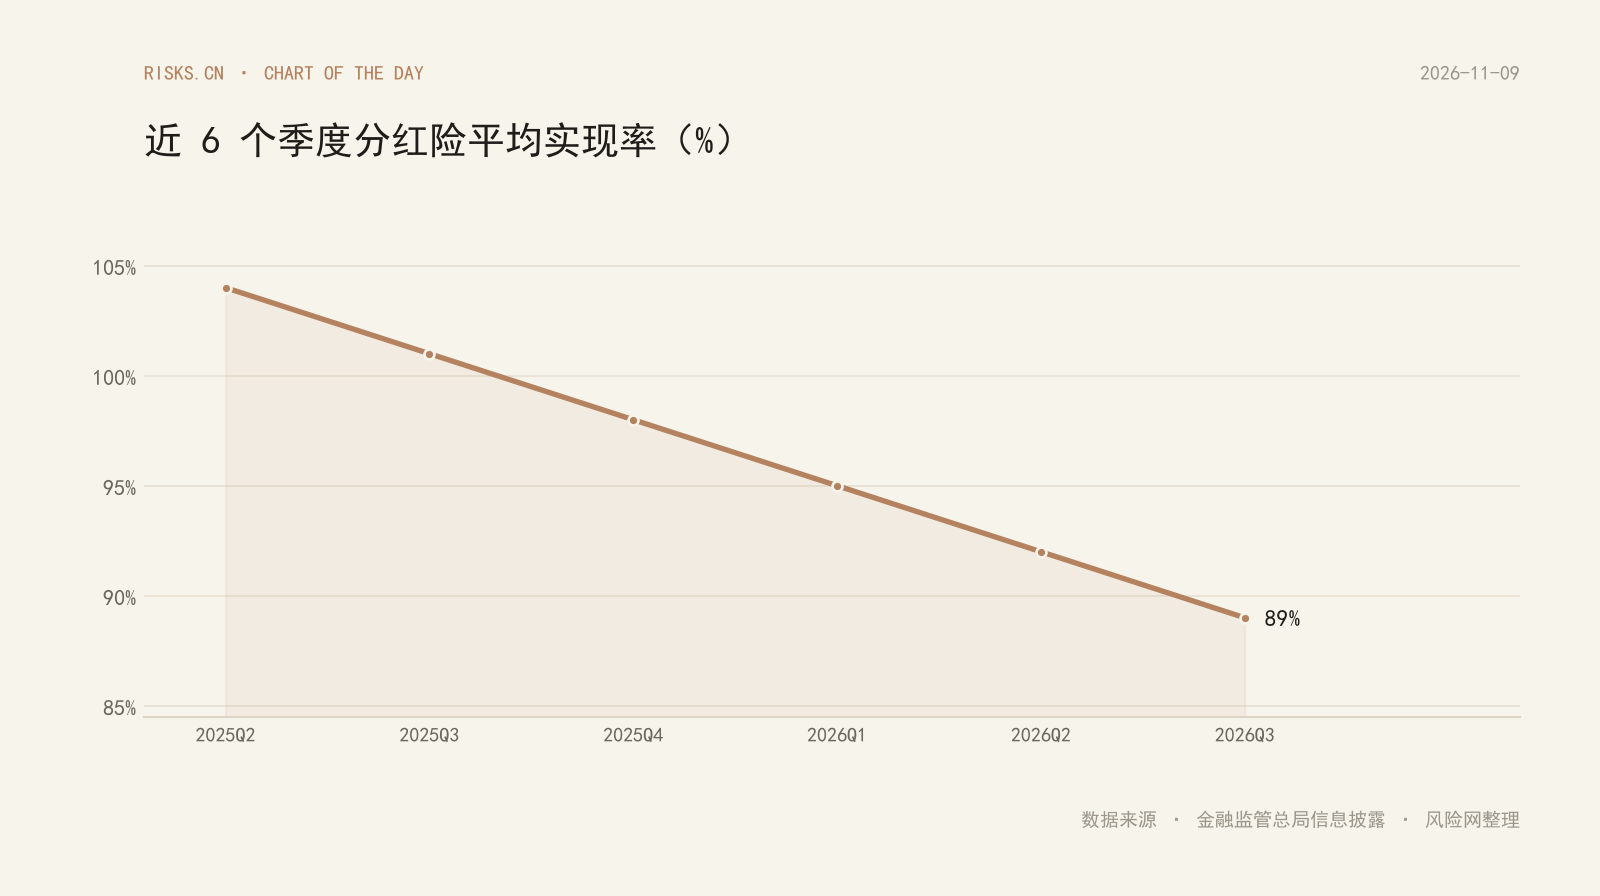
多家寿险公司披露 2025 年度分红实现率,最低的一档只有 72%,但「没达标」和「亏了」不是一回事。
先把「保证利益」与「演示利益」分开看,再决定要不要退保。因为一季的实现率就退保,往往要付现金价值低于已交保费的代价。
2026-11-08
ARCHIVE
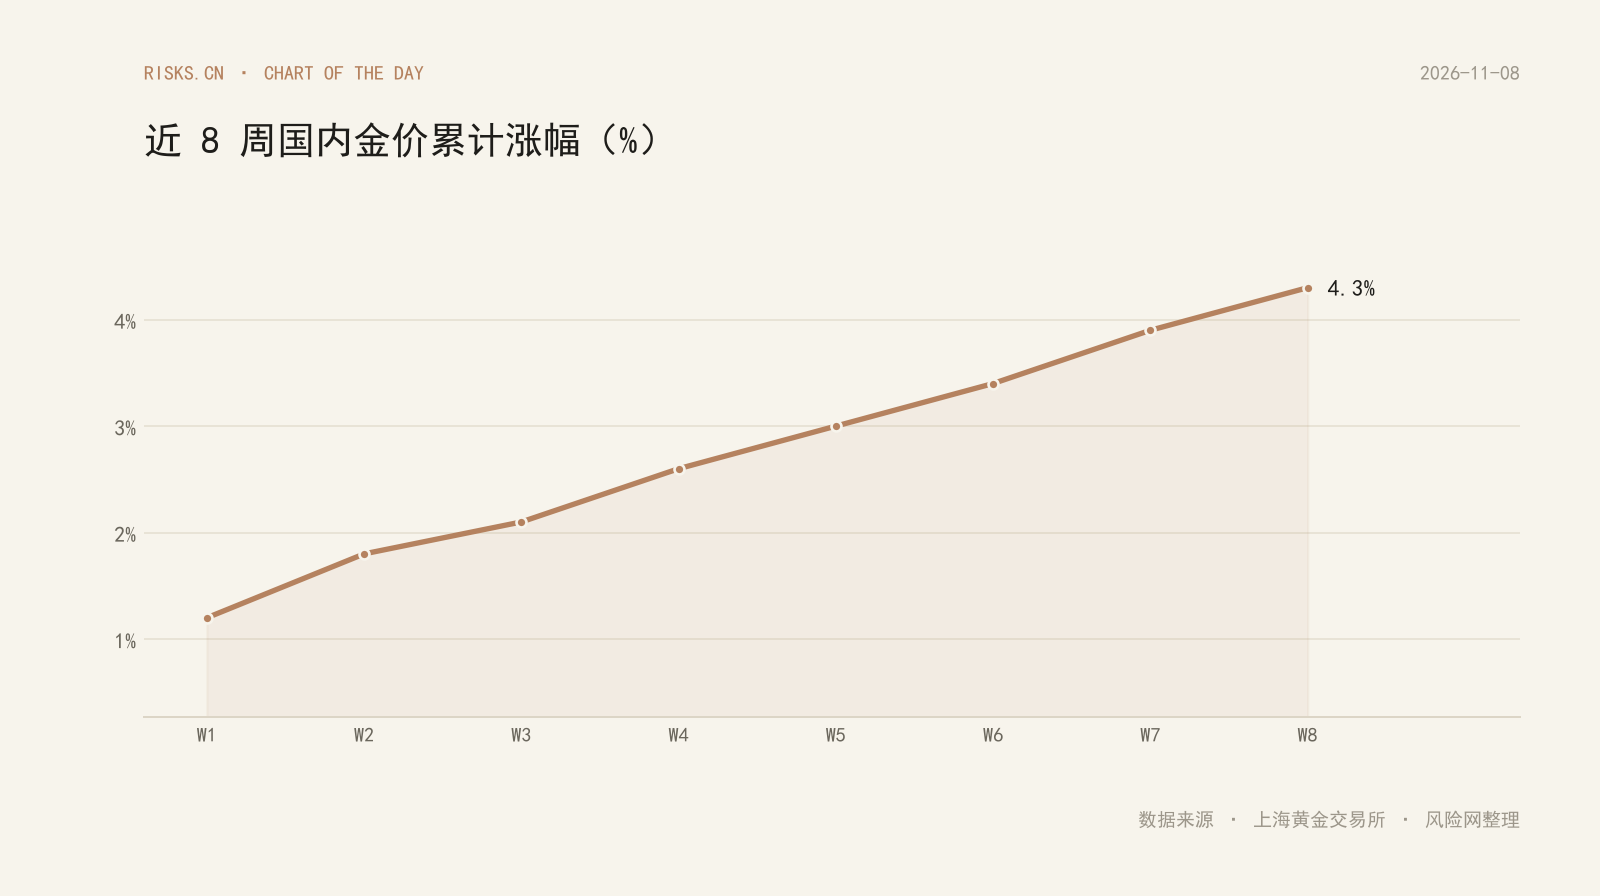
伦敦金现站上 2740 美元,国内金价却受汇率牵制,两者涨幅并不一致。
先说清买的是「避险」还是「价差」,再决定用哪种工具。追高之前,把汇率与点差这两项隐性成本算进去。